מיליון שקל חובות.
900 אלף שקל ירושה.
הליך שעמד בפני ביטול.
בשנת 2022 קיבלתי לייצוג חייב שהליך פשיטת הרגל שלו התנהל כבר חמש שנים. על הפרק עמדה המלצה לביטול ההליך, בין היתר על רקע שאלות קשות בנוגע לכספי ירושה. כדי להתמודד עם המשבר, היה צורך לחזור שנים לאחור ולבנות מחדש את התמונה הכספית.
לקריאת סיפור התיק
לא תיק חדש.
תיק שהגיע
לנקודת הכרעה.
הלקוח היה בעל עסק עצמאי שנקלע לקשיים כלכליים. בשנת 2017 נפתח בעניינו הליך פשיטת רגל, כשחובותיו חצו את רף מיליון השקלים.
ברקע עמדה ירושה משמעותית שקיבל מאמו לפני פתיחת ההליך. השאלה לא הייתה רק כמה כסף התקבל, אלא לאן הועבר, כיצד נעשה בו שימוש ואילו אסמכתאות נותרו לאחר שנים.
כאשר הייצוג הוחלף בשנת 2022, המנהל המיוחד כבר המליץ על ביטול ההליך. לצד הקושי להתחקות אחר נתיב הכספים, היו מחדלים נוספים שנדרשו לטיפול.
חמש שנים.
שלוש תחנות
משמעותיות.
פתיחת הליך פשיטת הרגל
החייב נכנס להליך כשהיקף חובותיו עולה על מיליון ₪, בייצוגו של עורך דין אחר.
בירור השימוש בכספי הירושה
עלו שאלות ביחס לירושה שהתקבלה לפני ההליך ולשימוש שנעשה בכספים.
החלפת הייצוג והמלצה לביטול
קיבלתי את הטיפול בתיק בשלב שבו היה צורך להתמודד עם המלצת המנהל המיוחד ולייצב את ההליך.
לא מספיק לספר
לאן הכסף הלך.
צריך להראות.
גרסת החייב הייתה שכספי הירושה שימשו לתשלום התחייבויות וחובות עסקיים, ולא נשמרו בידיו או הוברחו.
אלא שבחלוף השנים לא לכל תשלום נותרה חשבונית, ולא כל העברה ניתנה לשיוך מיידי. נדרשה עבודת בדיקה יסודית, המשלבת תנועות בנקאיות, מסמכים ותיקי גבייה.
איתור נקודות הכניסה של הכספים
זיהוי סכומי הירושה שהתקבלו והחשבונות שאליהם נכנסו.
בדיקת תנועות בנקאיות
מעבר על העברות ותשלומים בניסיון לקשור אותם להתחייבויות הרלוונטיות.
הצלבה מול חובות ותיקי גבייה
בחינת הקשר בין תשלומים לבין נושים, חובות עסקיים והתחייבויות קיימות.
גיבוש תמונה ראייתית
הצגת הממצאים באופן מסודר, לרבות המקומות שבהם התיעוד ההיסטורי לא היה מלא.
במקום ביטול
ההליך —
הסכמה שאושרה.
לאחר עבודת ההכנה הגיע הדיון שבו נדרשו הצדדים להתמודד עם השאלות שנותרו פתוחות.
הדיון היה מורכב והמחלוקות לא נעלמו. עם זאת, בסופו של דבר הושגה הסכמה שאפשרה את המשך ההליך ואת קידומו לקראת סיום, במקום ביטולו.
התוצאה אינה מלמדת שכל הקשיים נפתרו מאליהם. היא ממחישה את החשיבות של הכנה ראייתית מסודרת וניהול משפטי של תיק שכבר נקלע למשבר.
תכנית פירעון
שאושרה
בבית המשפט.
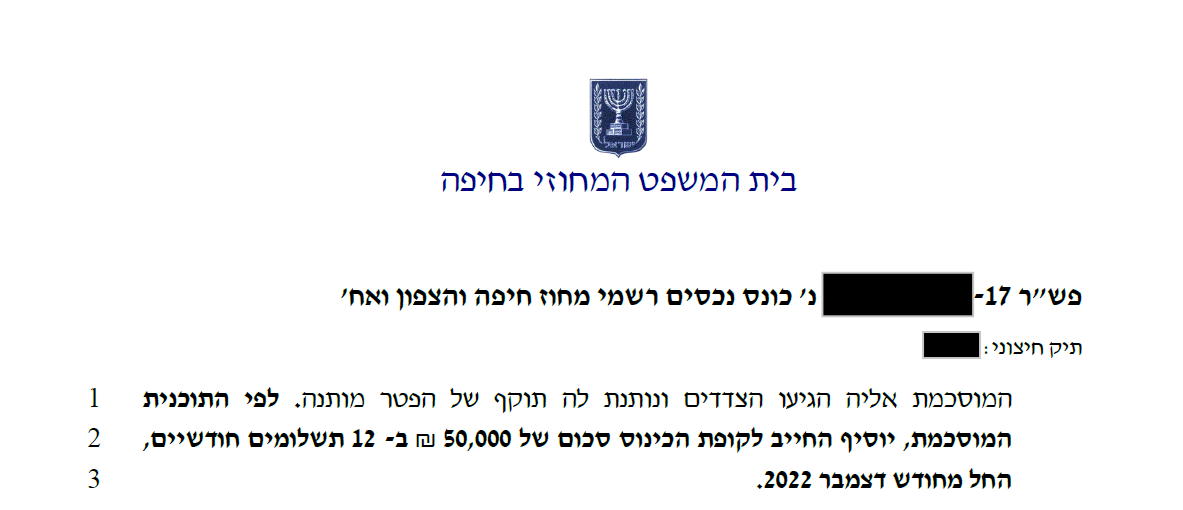
תוספת לקופת הכינוס ב־12 תשלומים חודשיים, בהתאם להסכמה שאושרה.
לפי המתווה המתואר בהחלטה, לאחר השלמת התשלומים וקיום התנאים שנקבעו, ניתן יהיה להתקדם לקבלת ההפטר.
חשוב: הסכום הוא תכנית הפירעון שנקבעה במסגרת ההסכמה, ולא בהכרח מלוא הסכומים ששולמו לאורך ההליך. אין לראות בו שיעור מחיקת חוב או הבטחה לתוצאה דומה.
לא רק תיאור.
החלטה אמיתית.
החלטת בית המשפט היא העוגן העובדתי של סיפור המקרה. היא מאפשרת לראות את המתווה שאושר, מעבר לתיאור העבודה המשפטית.
לשמירה על פרטיות, יש לוודא שכל פרט מזהה או מידע רגיש הושחר לפני פרסום המסמך.
מה המקרה הזה
מלמד?
האם המלצה לביטול הליך פירושה שההליך יסתיים?
לא בהכרח. יש לבחון את הטעמים להמלצה, את ההחלטות שניתנו ואת האפשרות לתקן מחדלים ולהציג ראיות רלוונטיות. כל מקרה תלוי בנסיבותיו.
מה עושים כשמתעוררת מחלוקת לגבי כספים שהתקבלו לפני ההליך?
חשוב לבחון את מקור הכספים, מועד קבלתם, השימוש שנעשה בהם ואת המסמכים הקיימים. לעיתים נדרש שחזור של תנועות כספיות לאורך תקופה ארוכה.
האם אפשר להחליף עורך דין במהלך הליך חדלות פירעון?
כן. אולם החלפת ייצוג בתיק ותיק מחייבת לימוד של ההיסטוריה הדיונית, ההחלטות, הדוחות והמחדלים שנותרו פתוחים.
האם ניתן להסיק מהמקרה שגם חוב של מיליון ₪ יסתיים בתשלום 50,000 ₪?
לא. התוצאה נבעה מנסיבותיו המסוימות של התיק ומההסכמה שאושרה בו. אין לגזור ממנה שיעור הפחתה או תוצאה צפויה בתיקים אחרים.
ההליך שלכם
נקלע למשבר?
כאשר מתעוררות טענות בנוגע לנכסים, כספים שהתקבלו, מחדלים או בקשה לביטול ההליך, נדרשת בחינה של התמונה המשפטית והראייתית המלאה. עו״ד עמרי אושינסקי, לשעבר ברשות האכיפה והגבייה, מייצג חייבים בהליכי חדלות פירעון ובהוצאה לפועל.
לקריאה נוספת: ייצוג בחדלות פירעון ובהוצאה לפועל
או בטלפון: 03-7161515