הבנק דורש את החוב? לפני שאתם חותמים על הסדר, בדקו מה אפשר להשיג.
חוב לבנק, מכתב התראה מעורך דין, עיקול חשבון או תיק הוצאה לפועל אינם מחייבים לקבל כל דרישת תשלום. במקרים מתאימים ניתן לנהל משא ומתן על הסכום, הפריסה ותנאי סיום החוב, אבל חשוב לדעת גם מתי הסדר פרטני אינו הפתרון הנכון.

האם אפשר להגיע להסדר חוב עם בנק?
כן. בנקים עשויים להסכים במקרים מתאימים לפריסה, להסדר בסכום מופחת או לתשלום חד־פעמי לסילוק החוב. ההסכמה תלויה בנסיבות: סיכויי הגבייה, מצב החייב, הבטוחות, הערבים והחלופות העומדות בפני הבנק.
אבל עצם העובדה שהבנק מסכים לפריסה אינה אומרת שההסדר טוב עבורכם. צריך לבדוק כמה תשלמו בסוף, האם יופסקו הליכי הגבייה, מה יקרה במקרה של איחור והאם ההסדר באמת מסיים את החוב.
מתי נכון לנהל משא ומתן מול הבנק?
בדרך כלל כדאי לבחון הסדר כאשר יש חוב בנקאי משמעותי, קיימת יכולת ריאלית לשלם סכום חד־פעמי או תשלומים לאורך זמן, והסדר ממוקד יכול להביא לסיום ממשי של הסכסוך.
- קיבלתם מכתב התראה ממשרד עורכי הדין של הבנק.
- הבנק העמיד הלוואה לפירעון מיידי או דורש את מלוא יתרת החוב.
- נפתח תיק הוצאה לפועל, או הוטל עיקול על חשבון, משכורת או רכוש.
- אתם ערבים לחוב עסקי או אישי ונדרשים לשלם.
- ניתן לגייס סכום לסילוק החוב, אך יש צורך במשא ומתן על התנאים.
כאשר קיימים חובות רבים, הכנסה פנויה נמוכה או הליכי גבייה מכמה נושים, צריך לבדוק אם הסדר מול בנק אחד עלול לפגוע ביכולת לטפל ביתר החובות. במקרים כאלה ייתכן שדווקא הליך חדלות פירעון ליחיד או פתרון כולל אחר יהיו מתאימים יותר.
כך בונים הסדר חוב מול בנק, בלי להתחייב בעיניים עצומות
ממפים את החוב ואת החשיפה המשפטית
בודקים את הסכמי ההלוואה, פירוט החוב, ריבית והוצאות, כתבי ערבות, מכתבי התראה, החלטות והליכים שנפתחו. אם נפתח תיק, בודקים גם את פעולות הגבייה והאפשרויות להתגונן או להסדיר את התשלום.
מגדירים מה באמת אפשר לשלם
מחשבים הכנסה פנויה, הוצאות חיוניות, חובות נוספים והיתכנות לגיוס סכום חד־פעמי. הצעה שאין יכולת לעמוד בה עלולה להסתיים בהפרת הסדר ובהמשך גבייה.
מנהלים משא ומתן על החבילה כולה
לא רק על סכום התשלום: גם על הקפאת הליכים, הסרת עיקולים, מועד סגירת התיק, טיפול בערבים, ריבית עתידית והמשמעות של הפרה.
מעגנים בכתב את הסיום
לפני חתימה צריך לדעת האם התשלום הוא לסילוק סופי ומוחלט, האם תימחק יתרה, מי יפעל לסגירת תיק ההוצאה לפועל ומתי, ומה בדיוק יקרה אם תשלום יאחר.
שבע שאלות שחייבים לשאול לפני הסדר חוב עם בנק
- האם הסכום המוסכם כולל את כל הריבית, ההוצאות ושכר טרחת הגבייה?
- האם התשלום יסלק את החוב במלואו, או שתישאר יתרה?
- מתי יוסרו עיקולים והגבלות, ומי אחראי לבצע זאת?
- מה יקרה לתיק ההוצאה לפועל בסיום התשלומים?
- מה קורה במקרה של איחור בתשלום אחד?
- האם ההסדר חל גם על ערבים, חייבים נוספים ובטוחות?
- האם ההתחייבות החדשה עלולה לפגוע בטיפול בחובות אחרים?
הבנק מציע לכם פריסה חודשית?
פריסה יכולה להקל בטווח הקצר, אך לא תמיד להפחית את העלות הכוללת. יש לבדוק מה קורה לריבית, האם קיימת האצה של יתרת החוב במקרה של הפרה, והאם הבנק ממשיך בהליכים כלשהם.
בדיוק בנקודה הזאת יש ערך לייצוג משפטי: בחינת ההצעה כמסמך מחייב ולא רק כסכום חודשי.
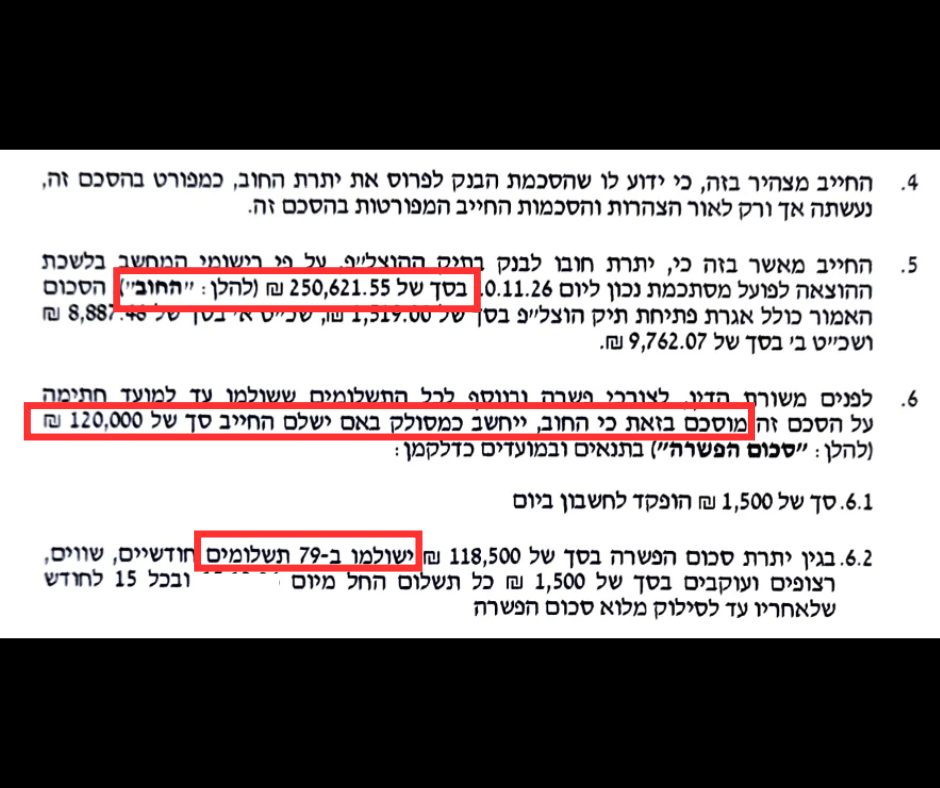
בדיקת הצעת הסדר שקיבלתם ←הסדר חוב מול בנק לאחר ביטול הליך חדלות פירעון: כ־260 אלף ₪ הוסדרו תמורת 120 אלף ₪
החייב פנה לקבלת טיפול משפטי לאחר שהליך חדלות הפירעון בעניינו בוטל. הוגשה בקשה להחייאת ההליך, אך בעלי התפקיד התנגדו. במקביל נבחנה אפשרות להסדר ישיר עם הנושה העיקרי, בנק, והושגה הסכמה לפריסה ארוכה ולהפחתה משמעותית של החוב, בכפוף לקיום תנאי ההסדר.
מדוע נבחר מסלול של הסדר?
התשלום החודשי שנקבע בהסדר נמוך מצו התשלומים שנקבע לחייב במסגרת הליך חדלות הפירעון. לנוכח ההסכמות שהושגו עם הנושה העיקרי, הוחלט שלא להמשיך בניסיון להחיות את ההליך ולהתקדם בהסדר הפרטני.
זהו מקרה שממחיש מדוע חשוב לבחון את החלופות על פי מכלול החובות, תנאי התשלום והיכולת לעמוד בהם. הסדר עם הנושה העיקרי אינו בהכרח הסדר של כלל חובות החייב.
ההסדר הושג בטיפול משותף של עו״ד עמרי אושינסקי ועו״ד ירון אביגל, שהוביל את המשא ומתן מול הבנק. סכום ההפחתה מותנה בעמידה בתנאי ההסכם; אין מדובר במחיקה מיידית ובלתי מותנית.
מקרה נוסף: סגירת תיק הוצאה לפועל מול בנק
במסגרת טיפול בתיק הוצאה לפועל מול בנק, ננקטו צעדים משפטיים ובסופו של הטיפול נמסרה הודעה על סגירת התיק בעקבות בקשת הזוכה.
המקרה ממחיש את החשיבות של טיפול מסודר גם בשלב שבו החוב כבר מצוי בהליכי גבייה. אין להסיק ממנו שכל חוב ניתן להפחתה או שכל תיק יסתיים בסגירה.

הסדר עם הבנק, צו תשלומים או חדלות פירעון?
לפעמים הפתרון הנכון הוא להגיע להסכמה עם הבנק. לפעמים חייב שמנסה להסדיר חוב אחד מגלה שהבעיה רחבה יותר, ושדרוש טיפול כולל.
| מסלול | מתי בוחנים אותו? | מה חשוב לדעת? |
|---|---|---|
| הסדר פרטני | חוב ממוקד, יכולת תשלום ותנאים שניתן לנהל עליהם משא ומתן | נדרשת הסכמת הבנק והסדרה כתובה של כל התנאים |
| צו תשלומים בהוצאה לפועל | קושי לפרוע חוב בתיק מסוים במועדו | לא בהכרח מביא להפחתת החוב או לסילוקו המיידי |
| איחוד תיקים | מספר תיקי הוצאה לפועל והתאמה לתנאים הקבועים בדין | אינו זהה להפטר ואינו מתאים לכל חייב |
| חדלות פירעון | חובות רחבים והיעדר יכולת פירעון, בכפוף לתנאי הדין | הליך כולל הכרוך בחובות דיווח, שיתוף פעולה והשלכות נוספות |
לקריאה נוספת: יש חובות ואין אפשרות לשלם, כמה משלמים בהליך חדלות פירעון ומה עושים כשהליך חדלות פירעון בוטל.
ניסיון במאות תיקי חדלות פירעון, והיכרות עם מערכת הגבייה מבפנים
עו״ד עמרי אושינסקי, לשעבר עובד רשות האכיפה והגבייה, טיפל במאות תיקי חדלות פירעון ופשיטות רגל. עבודתו כוללת טיפול בחייבים, הליכי הוצאה לפועל, הסדרי חוב ושיקום כלכלי.
כשבנק דורש תשלום, חשוב להבין לא רק מה הוא דורש היום, אלא גם מה הוא יכול לעשות בהמשך, מהן ההשלכות של כל התחייבות ומהי הדרך המתאימה לטיפול בכלל החובות.
הניסיון הזה מאפשר לבחון את החוב הבנקאי בהקשר הרחב שלו: הסכמים, ערבויות, תיקי גבייה, עיקולים וחלופות משפטיות.
לא מבטיחים לכם שהבנק יוותר. בודקים מה אפשר להשיג.
המטרה היא לגבש מהלך משפטי וכלכלי שמתאים לנתוני התיק, תוך בדיקת אפשרויות ההסדר, החשיפה להליכי גבייה והיכולת לעמוד בהתחייבויות.
חדלות פירעון, הוצאה לפועל והסדרי חוב
הסדר חוב עם בנק, שאלות של חייבים
האם בנק יכול להסכים להפחתת חוב?
כן, במקרים מתאימים ניתן להגיע להסכמה על סכום מופחת או תנאי תשלום שונים. אין חובה על הבנק להסכים, והתוצאה תלויה בנתוני החוב, בסיכויי הגבייה ובנסיבות המשא ומתן.
האם אפשר להגיע להסדר אחרי שנפתח תיק הוצאה לפועל?
כן. גם לאחר פתיחת תיק ניתן לנהל משא ומתן עם הבנק או באי כוחו. חשוב לוודא כיצד ומתי יטופלו העיקולים, ההגבלות וסגירת התיק.
האם הסדר תשלומים מבטל עיקול בנק?
לא אוטומטית. יש לבדוק את תנאי ההסדר ואת הצורך בבקשה או בהחלטה מתאימה להסרת העיקול.
האם אפשר להגיע להסדר על חוב של עסק או ערבות אישית?
במקרים מתאימים כן, אך נדרשת בדיקה של הסכמי האשראי, כתבי הערבות, הבטוחות וזהות כל החייבים והערבים.
מה עדיף, הסדר חוב עם בנק או חדלות פירעון?
אם יש חוב ממוקד ויכולת פירעון, הסדר פרטני עשוי להתאים. כאשר קיימים חובות רבים ואין יכולת מעשית לפרוע אותם, יש לבחון גם הליך כולל של חדלות פירעון.
האם צריך עורך דין להסדר חוב עם הבנק?
אין חובה גורפת להיעזר בעורך דין בכל משא ומתן. כאשר מדובר בחוב משמעותי, תיק גבייה, ערבויות, עיקולים או מסמך הסדר מורכב, ייעוץ משפטי עשוי לסייע בהבנת הסיכונים וההתחייבויות.
מה לשלוח לעורך הדין לפני פגישה?
מכתב התראה או דרישה, פירוט החוב, מסמכי הלוואה או ערבות, מספר תיק הוצאה לפועל אם נפתח, מסמכי עיקול וכל הצעת הסדר שכבר התקבלה.