הקדמת תשלומים בחדלות פירעון: מתכנית שיקום ל־48 חודשים ועד לקבלת הפטר
האם חייב שנקבעה לו תכנית פירעון חייב להמתין עד לסיום מלוא תקופת התשלומים? סעיף 170(ד) לחוק חדלות פירעון מאפשר, במקרים המתאימים ובאישור בית המשפט, לבקש להקדים את יתרת התשלומים.
האם אפשר להקדים תשלומים בחדלות פירעון?
כאשר ניתן ליחיד צו לשיקום כלכלי, נקבעת במקרים רבים תקופת תשלומים שבמהלכה עליו להעביר תשלומים לקופת הנשייה, לעמוד בחובות הדיווח ולקיים את יתר הוראות הצו. אולם לעיתים, לאחר מתן הצו, נוצרת אפשרות להשלים את יתרת התשלומים מוקדם מן המתוכנן.
החוק אינו מאפשר ליחיד פשוט להחליט שהוא משלם את יתרת התכנית בבת אחת ומסיים את ההליך. הקדמת תשלומים מחייבת פנייה מתאימה לבית המשפט ושינוי של הצו לשיקום כלכלי.
המסגרת המשפטית לכך נמצאת בסעיף 170(ד) לחוק חדלות פירעון ושיקום כלכלי. הסעיף מאפשר לבית המשפט, בתנאים הקבועים בדין, לאשר תשלום חד־פעמי או תשלומים גבוהים יותר בפרק זמן קצר יותר.
מה קובע סעיף 170(ד) לחוק חדלות פירעון?
כאשר נקבעה ליחיד תקופת תשלומים, אין הוא רשאי להמיר את התשלומים שנקבעו בתשלום חד־פעמי או בתשלומים גבוהים יותר המשולמים בתקופה קצרה יותר, ללא שינוי של הצו לשיקום כלכלי.
אחד התנאים המרכזיים הוא שבית המשפט ישתכנע כי מקור הכספים המשמשים להקדמת התשלום אינו מנכסי קופת הנשייה.
לכן קיימת חשיבות רבה לשאלה מאיפה מגיע הכסף. כאשר בן משפחה או צד שלישי מבקש לסייע ליחיד, יש להציג את הדברים באופן מסודר ולהבהיר את מקור הכספים, את הקשר בין הצדדים ואת תנאי העברת הכסף.
מקור הכספים
יש להראות כי הכספים אינם נכס, הכנסה או זכות של היחיד שהיו אמורים להיכלל ממילא בקופת הנשייה.
מתנה מצד שלישי
במקרים המתאימים ניתן להסתמך על סיוע אמיתי של בן משפחה או צד שלישי, כאשר הכספים ניתנים ללא תמורה.
התנהלות בהליך
עמידה בתשלומים, הגשת דוחות, שיתוף פעולה והסדרת מחדלים עשויים להיות רלוונטיים לבחינת הבקשה.
עמדת בעלי התפקיד
עמדת הנאמן והממונה, וכן עמדת הנושים בהתאם לנסיבות, עשויות להיות משמעותיות בבחינת הבקשה.
אין מסלול אוטומטי לסיום חדלות פירעון "בתוך שנה"
לעיתים ניתן להיתקל בפרסומים המבטיחים לסיים הליך חדלות פירעון בתוך שנה, או בפרק זמן קצר אחר. הצגה כזו עלולה ליצור רושם כאילו ניתן להיכנס להליך, לשלם סכום מסוים ולאחר מכן לקבל הפטר במועד ידוע מראש.
המציאות המשפטית מורכבת יותר
כל תיק נבחן לפי נסיבותיו. עצם העובדה שקיים צד שלישי שמוכן לשלם את יתרת תכנית הפירעון אינה מבטיחה שהבקשה תאושר.
יש לבחון, בין היתר, את מקור הכספים, התנהלות היחיד, משך הזמן שחלף, עמדת בעלי התפקיד, הוראות צו השיקום, קיומם של נכסים וזכויות נוספות והשאלה האם המהלך מתיישב עם מטרות ההליך.
מהמלצה לביטול ההליך – לתכנית שיקום, הקדמת תשלומים והפטר
המקרה הבא ממחיש מדוע חשוב לבחון הליך חדלות פירעון כמסלול שלם ולא רק לפי נקודת הזמן שבה נמצא התיק. במקרה זה ההליך היה בסיכון ממשי לביטול, אך לאחר טיפול משפטי נבנה מתווה שאפשר את המשך השיקום – ובהמשך גם את השלמת התכנית וקבלת ההפטר.
הנאמן המליץ על ביטול ההליך
במסגרת ההליך הצטברו קשיים ומחדלים, והנאמן המליץ על ביטול הליך חדלות הפירעון.
משמעות האפשרות לביטול הייתה שההליך עלול להסתיים מבלי שהיחידה תמשיך במסלול השיקום שנועד להביא, בכפוף לעמידה בתנאיו, להפטר.
תגובה מפורטת והצעה ריאלית להמשך ההליך
מטעם היחידה הוגשה תגובה מפורטת שעסקה בקשיים שעלו בתיק והציגה הצעה מעשית שנועדה לאפשר את המשך ההליך במקום ביטולו.
המטרה לא הייתה להסתפק בבקשה כללית ל"הזדמנות נוספת", אלא להציג מתווה שניתן לבחון וליישם.
הושגו הסכמות ונקבעה תכנית שיקום ל־48 חודשים
בדיון הושגו הסכמות שאפשרו את המשך ההליך ואת מתן הצו לשיקום כלכלי.
ליחידה נקבעה תכנית שיקום לתקופה של 48 חודשים, כאשר המתווה כלל גם פדיון של נכס.
כך, במקום ביטול ההליך, נוצר מסלול מוגדר להשלמת חובותיה של היחידה בהתאם לצו השיקום.
נוצרה אפשרות להקדים את יתרת התשלומים
בהמשך ההליך, לאחר התקדמות בתכנית, נוצרה אפשרות להשלים את יתרת התשלומים באמצעות כספים שהועמדו מצד שלישי.
הוגשה בקשה מתאימה להקדמת התשלומים, תוך התייחסות למקור הכספים ולנסיבות הרלוונטיות של ההליך.
בית המשפט אישר את הקדמת התשלומים
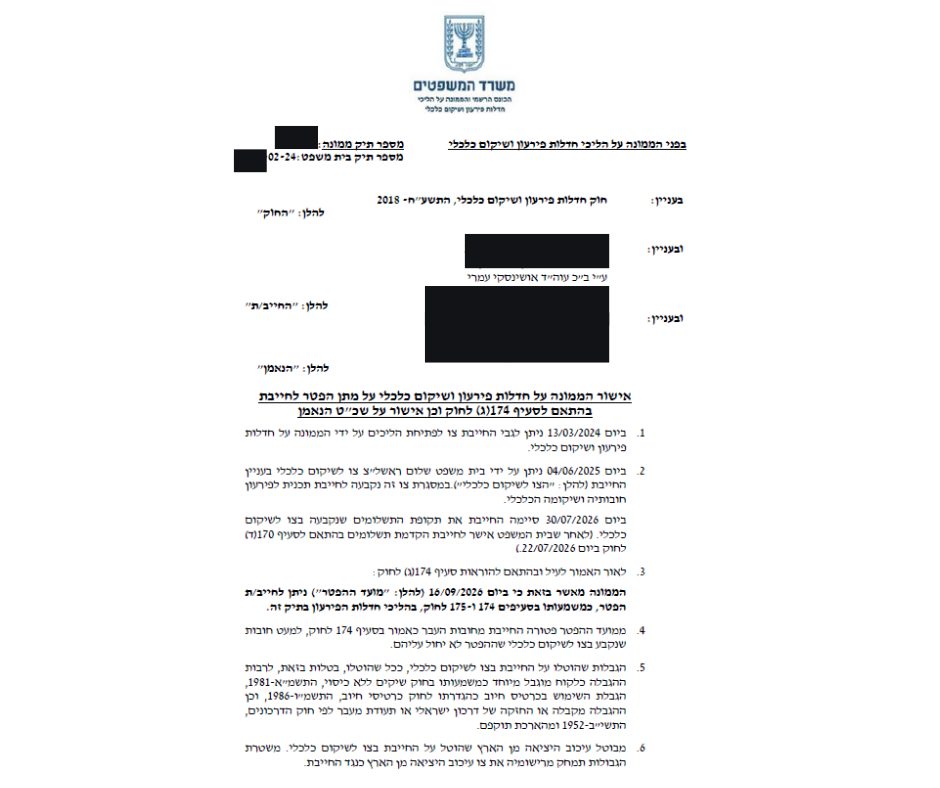
ביום 22.07.2026 התקבלה הבקשה, ובית המשפט אישר את הקדמת יתרת התשלומים במתווה שהתבקש.
המשמעות הייתה שניתן להשלים את החיוב הכספי שנקבע בתכנית מוקדם מן המועד המקורי, בכפוף להחלטה ולהוראות החלות בתיק.

התשלומים הושלמו – וניתן הפטר
לאחר אישור הקדמת התשלומים והשלמת התשלום בהתאם למתווה שאושר, הגיע ההליך לשלב הסיום.
ביום 16.09.2026 ניתנה החלטה שלפיה היחידה עמדה בהוראות הנדרשות בהתאם לצו השיקום, וניתן לה הפטר.
בכך הושלם מהלך שהחל כאשר ההליך ניצב בפני המלצה לביטול, עבר דרך קביעת תכנית שיקום של 48 חודשים הכוללת פדיון נכס, המשיך באישור הקדמת יתרת התשלומים והסתיים בקבלת הפטר.
המקרה אינו מלמד שכל בקשה להקדמת תשלומים תאושר, או שכל תיק המצוי בסיכון לביטול יסתיים באופן דומה. הוא כן ממחיש את החשיבות של בחינת התיק בכל שלב, הצגת מתווה שניתן לבצע והתאמת הצעד המשפטי למצבו העדכני של ההליך.
מה בעצם נותנת הקדמת התשלומים?
הקדמת תשלומים אינה בהכרח הפחתה של הסכום שנקבע בתכנית הפירעון. במקרה המתואר, המהלך אפשר להשלים מוקדם יותר את יתרת החיוב בהתאם למתווה שאושר.
המשמעות המעשית עשויה להיות חשובה: במקום להמשיך לשלם את היתרה לאורך מלוא התקופה המקורית, ניתן – כאשר הבקשה מאושרת והכספים מועברים בהתאם להחלטה – להשלים את הרכיב הכספי מוקדם יותר.
מה צריך לבדוק לפני שמגישים בקשה להקדמת תשלומים?
בקשה להקדמת תכנית פירעון אינה צריכה להסתכם בהודעה שלפיה בן משפחה מוכן לשלם את היתרה. יש לבחון את התיק ולהציג תשתית שמתאימה לנסיבותיו ולהוראות הצו.
- מהי יתרת תכנית הפירעון במועד הגשת הבקשה?
- כמה זמן חלף מאז מתן הצו לשיקום כלכלי?
- האם היחיד עומד בתשלומים ובהוראות הצו?
- האם קיימים מחדלים שטרם הוסדרו?
- מי מעמיד את הכספים לצורך הקדמת התשלום?
- מה הקשר בין הצד השלישי לבין היחיד?
- האם מדובר במתנה אמיתית וללא תמורה?
- כיצד ניתן להוכיח את מקור הכספים?
- האם קיימים נכסים או זכויות נוספים שיש להתייחס אליהם?
- מהי עמדת הנאמן ומהן הנסיבות המצדיקות את השינוי?
בהתאם למקרה, עשויים להידרש גם מסמכים, אסמכתאות ותצהירים מטעם היחיד ומטעם הצד השלישי.
מדוע עמדת הנאמן חשובה?
הנאמן מכיר את התנהלות היחיד לאורך ההליך, את התשלומים, הדוחות, הנכסים ואת המחלוקות שהתעוררו בתיק. לכן עמדתו עשויה להיות משמעותית כאשר מוגשת בקשה לשינוי תכנית הפירעון.
כאשר מקור הכספים אינו מוסבר, כאשר קיימים מחדלים פתוחים או כאשר מתעורר חשש שהכספים שייכים למעשה ליחיד, הבקשה עלולה לעורר שאלות נוספות.
המקרה המתואר במאמר מדגים זאת היטב: בתחילת הדרך עמדת הנאמן הייתה המלצה לביטול ההליך. לאחר הגשת תגובה מפורטת, הצגת הצעה ריאלית והגעה להסכמות בדיון, התאפשרה קביעת תכנית שיקום. בהמשך, לאחר התקדמות ההליך, נבחנה גם האפשרות להקדמת התשלומים.
מתי בקשה להקדמת תשלומים עלולה שלא להתאים?
אין רשימה סגורה של מצבים שבהם בקשה תידחה. עם זאת, קיימות נסיבות המחייבות בחינה זהירה במיוחד.
מקור הכספים אינו ברור
כאשר לא ניתן להראות שמדובר בכספים חיצוניים ולא בנכס או זכות השייכים ליחיד.
קיימים מחדלים
אי עמידה בתשלומים, אי הגשת דוחות או אי שיתוף פעולה עלולים להשפיע על בחינת הבקשה.
הכסף ניתן כהלוואה
יצירת חוב חדש לצורך השלמת תכנית השיקום עלולה לעורר קושי ולהצריך בחינה פרטנית.
קיימים נכסים או זכויות נוספים
יש לבדוק האם קיימים נכסים, זכויות או הוראות בצו שהקדמת התשלום אינה מסיימת את הטיפול בהם.
האם אישור הקדמת תשלומים מבטיח הפטר מיידי?
לא נכון להתייחס לאישור הקדמת התשלומים כאילו הוא מבטיח באופן אוטומטי הפטר מיידי בכל תיק.
יש לבחון את נוסח הצו לשיקום כלכלי, את יתר התנאים שנקבעו, את קיומם של נכסים וזכויות, את החובות שהוחרגו ככל שקיימים, ואת יתר ההוראות החלות על היחיד.
לכן חשוב להבחין בין שני שלבים: האחד – קבלת אישור להקדים את התשלומים; והשני – השלמת התנאים הנדרשים לצורך סיום ההליך ומתן הפטר.

עו"ד עמרי אושינסקי – חדלות פירעון, שיקום כלכלי והוצאה לפועל
הליך חדלות פירעון אינו מסתכם בהגשת בקשה לצו פתיחת הליכים. במהלך הדרך עשויים להתעורר מחדלים, בקשות לביטול ההליך, מחלוקות בנוגע לנכסים, שינויים ביכולת הכלכלית ואפשרויות חדשות לסיום התכנית.
עו"ד עמרי אושינסקי עוסק בייצוג חייבים בהליכי חדלות פירעון ושיקום כלכלי, הסדרי חוב והליכי הוצאה לפועל.
קודם לעבודתו כעורך דין עבד ברשות האכיפה והגבייה – במערכת ההוצאה לפועל. עבודתו המשפטית כיום כוללת ליווי חייבים לאורך הליכי חוב וחדלות פירעון, לרבות התמודדות עם מחדלים, תכניות שיקום, בקשות לשינוי תכנית פירעון ובקשות הנוגעות לסיום ההליך ולהפטר.
המקרה המתואר במאמר ממחיש את החשיבות של בחינת ההליך כמכלול: מתגובה להמלצה לביטול, דרך גיבוש תכנית שיקום הכוללת פדיון נכס, ועד לבחינת האפשרות להקדים את התשלומים ולהביא את ההליך לסיומו.
מהם המחדלים, מה ניתן להסדיר, מהי עמדת בעלי התפקיד, אילו נכסים קיימים, מה ניתן להציע במסגרת תכנית השיקום והאם בהמשך קיימת אפשרות משפטית לקצר את תקופת התשלומים.
הקדמת תשלומים בחדלות פירעון – שאלות נפוצות
האם אפשר לשלם את כל יתרת תכנית הפירעון בבת אחת?
לא על דעת היחיד בלבד. כאשר מבקשים להמיר את התשלומים שנקבעו בתשלום חד־פעמי או בתשלומים גבוהים יותר בפרק זמן קצר יותר, יש לפעול לשינוי הצו לשיקום כלכלי בהתאם לסעיף 170(ד) לחוק.
האם בן משפחה יכול לשלם את יתרת תכנית הפירעון?
במקרים המתאימים ניתן לבסס בקשה על כספים שמעמיד בן משפחה או צד שלישי. יש להראות כי מדובר בכספים השייכים באמת לצד השלישי ואינם חלק מנכסי קופת הנשייה, ולהציג את מקורם ואת תנאי העברתם.
האם אפשר לקחת הלוואה כדי להקדים את התשלומים?
הלוואה חדשה עלולה לעורר קושי, בין היתר משום שהיא יוצרת התחייבות חדשה במהלך הליך שמטרתו שיקום כלכלי. יש לבחון את מקור הכספים ואת תנאי העמדתם בהתאם לנסיבות המקרה.
האם צריך את הסכמת הנאמן להקדמת תשלומים?
עמדת הנאמן עשויה להיות משמעותית, אך ההכרעה בבקשה לשינוי הצו נתונה לבית המשפט בהתאם להוראות הדין ולנסיבות התיק.
האם הקדמת תשלומים גורמת אוטומטית לקבלת הפטר?
לא בהכרח. יש לבחון את יתר הוראות צו השיקום ואת התנאים הנדרשים לסיום ההליך. במקרה המתואר במאמר, לאחר אישור הקדמת התשלומים והשלמתם ניתן ליחידה הפטר.
האם ניתן לבקש הקדמת תשלומים זמן קצר לאחר צו השיקום?
אין תשובה אחידה המתאימה לכל תיק. מועד הבקשה הוא חלק ממכלול הנסיבות, לצד התנהלות היחיד, מקור הכספים, הוראות הצו ועמדת בעלי התפקיד.
מה קורה אם הנאמן המליץ לבטל את הליך חדלות הפירעון?
המלצה לביטול היא עניין משמעותי שיש להתמודד עמו בהתאם לסיבות שבבסיסה. במקרה המתואר במאמר הוגשה תגובה מפורטת והוצגה הצעה ריאלית, ובדיון הושגו הסכמות שאפשרו את המשך ההליך וקביעת תכנית שיקום. כל מקרה נבחן לפי נסיבותיו.
האם אפשר לקבל הפטר לפני תום 48 חודשי תכנית הפירעון?
במקרים המתאימים ניתן לבקש להקדים את יתרת התשלומים בהתאם לסעיף 170(ד) לחוק. אם הבקשה מאושרת ולאחר מכן מתקיימים יתר התנאים הנדרשים לסיום ההליך, ייתכן שההליך יסתיים לפני תום תקופת התשלומים המקורית. אין מדובר בתוצאה אוטומטית.
נמצאים בתכנית שיקום? ייתכן שכדאי לבדוק את התיק מחדש.
אם נקבעה לכם תכנית פירעון וכיום קיימת אפשרות להשלים את יתרת התשלומים, כדאי לבחון לפני ביצוע התשלום האם ניתן להגיש בקשה להקדמת התכנית, מהו מקור הכספים, ומהן ההשלכות על המשך ההליך ועל ההפטר.
גם כאשר קיימים מחדלים או קושי אחר בהליך, יש לבחון את מצב התיק, את עמדת בעלי התפקיד ואת האפשרויות המשפטיות העומדות על הפרק.
עו"ד עמרי אושינסקי עוסק בחדלות פירעון, שיקום כלכלי, הסדרי חוב והוצאה לפועל.
03-7161515 | לתיאום שיחה