המדריך המעשי · חדלות פירעון · הפטר מחובות
מחיקת חובות – איך מתבצע ההליך עד לקבלת הפטר?
אנשים מחפשים "מחיקת חובות", "איך מוחקים חובות" ו"איך לבצע מחיקת חובות מהר". אבל כדי להבין מה באמת ניתן לעשות, צריך להבין מהו ההליך המשפטי שמאחורי הביטויים האלה, מה בודקים במהלכו ומתי הוא עשוי להסתיים בהפטר.

מהי "מחיקת חובות" ואיך היא באמת מתבצעת?
עו"ד עמרי אושינסקי עוסק בייצוג חייבים בהליכי חדלות פירעון, הסדרי חוב והוצאה לפועל. לפני עבודתו כעורך דין במגזר הפרטי, עבד ברשות האכיפה והגבייה (מערכת ההוצאה לפועל).
כיום הוא מייצג חייבים כבא כוחם בהליכי חדלות פירעון והוצאה לפועל, ומלווה לקוחות החל מבחינת מצבת החובות והמסלול המתאים, דרך ההתנהלות בהליך ועד לתכנית השיקום והפטר במקרים המתאימים.
במדריך זה הוא מסביר מה הציבור מכנה "מחיקת חובות", מהו למעשה הפטר, כיצד מתנהל הליך חדלות פירעון, מה בודקים במהלכו – והאם באמת קיימת דרך למחוק חובות מהר.
"מחיקת חובות" אינה הליך משפטי בפני עצמו
"מחיקת חובות" הוא ביטוי נפוץ שבו משתמש הציבור, אך בדין הישראלי אין הליך שנקרא פשוט "מחיקת חובות". כאשר מדברים על שחרור מיתרת חובות במסגרת הליך משפטי, הכוונה היא בדרך כלל לקבלת הפטר במסגרת הליך לפי חוק חדלות פירעון ושיקום כלכלי, התשע"ח–2018.
הליך חדלות פירעון אינו "כפתור למחיקת חובות". זהו הליך משפטי מוסדר שבמסגרתו נבחנים, בין היתר, מצבו הכלכלי של היחיד, הכנסותיו והוצאותיו, נכסיו, נסיבות יצירת החובות והתנהלותו במהלך ההליך. במקרים המתאימים ובהתאם לתנאים שנקבעו, ההליך עשוי להסתיים בהפטר מחובות שעליהם חל ההפטר.
אפשר להשתחרר מחובות במקרים המתאימים, אבל לא באמצעות פעולה אחת שנקראת "מחיקת חובות". אחת הדרכים המרכזיות היא הליך חדלות פירעון ושיקום כלכלי, שבמסגרתו נבדק מצבו של היחיד, ובמקרים המתאימים ההליך עשוי להסתיים בהפטר.
הלוואות שהצטברו, מינוס בבנק, כרטיסי אשראי, תיקי הוצאה לפועל וחובות לנושים שונים עלולים ליצור מצב שבו התשלום החודשי כבר אינו פותר את הבעיה, אלא רק דוחה אותה.
בנקודה הזו אנשים רבים מתחילים לחפש "איך מוחקים חובות". השאלה חשובה – אבל לפני שבוחרים מסלול, צריך להבין האם חדלות פירעון היא בכלל הפתרון המתאים.
המטרה אינה רק "למחוק חוב". הליך חדלות פירעון נועד להסדיר את חובותיו של היחיד, תוך בחינת מצבו הכלכלי, זכויות הנושים ואפשרות השיקום הכלכלי.
מה זה מחיקת חובות?
כאשר הציבור משתמש בביטוי "מחיקת חובות", הכוונה בדרך כלל למצב שבו אדם משתחרר, בהתאם לדין, מיתרת חובות שאין ביכולתו לפרוע.
מבחינה משפטית, המונח המרכזי הוא הפטר. במקרים המתאימים הפטר פוטר את היחיד מחובות עבר שעליהם הוא חל, בהתאם להוראות החוק ולצו שניתן בעניינו.
חשוב גם להבין שלא כל פתרון לחובות הוא הפטר. לעיתים הפתרון המתאים עשוי להיות דווקא הסדר חוב, צו תשלומים או מסלול אחר.
הליך חדלות פירעון
הליך משפטי מוסדר שבמקרים המתאימים עשוי להסתיים בהפטר.
הסדר חוב
ניסיון להגיע להסכמות עם הנושים ביחס לסכום ולאופן פירעון החובות.
צו תשלומים
פריסת החוב במסגרת ההוצאה לפועל אינה כשלעצמה מחיקת יתרת החוב.
איחוד תיקים
מסלול להסדרת תשלום במספר תיקי הוצאה לפועל, שאינו זהה לקבלת הפטר.
איך מתבצע הליך מחיקת חובות בפועל?
אם משתמשים בביטוי "מחיקת חובות" במובן שבו הציבור מחפש אותו, אחד המסלולים המרכזיים שעשויים להוביל לשחרור מיתרת החובות הוא הליך חדלות פירעון שמסתיים בהפטר.
אבל בין נקודת ההתחלה לבין ההפטר יש הליך שלם: מוגשת בקשה, עשוי להינתן צו פתיחת הליכים, נבדק מצבו הכלכלי של היחיד, מגובשת תמונה לגבי החובות והנכסים, ובהמשך עשוי להינתן צו לשיקום כלכלי הקובע את המשך הדרך.
הליך מחיקת חובות – שלב אחר שלב
ההליך המדויק משתנה בהתאם לנסיבות ולמסלול שבו הוא מתנהל. עם זאת, כאשר מדברים על הליך חדלות פירעון של יחיד, ניתן להבין את הדרך באמצעות מספר שלבים מרכזיים.
בדיקת המצב לפני פתיחת ההליך
ממפים את כלל החובות, תיקי ההוצאה לפועל, ההכנסות, ההוצאות, הנכסים והזכויות, ובודקים האם חדלות פירעון היא המסלול המתאים.
לא כל אדם עם חובות צריך להיכנס לחדלות פירעון.הגשת בקשה לצו פתיחת הליכים
כאשר נמצא שהמסלול מתאים, מוגשת בקשה הכוללת מידע על מצבו הכלכלי של היחיד והמסמכים הנדרשים לבחינת הבקשה.
צו פתיחת הליכים
אם ניתן צו פתיחת הליכים, מתחילה תקופת הביניים וחלות על היחיד החובות וההוראות שנקבעו במסגרת ההליך.
תקופת הביניים ובדיקת מצבו של היחיד
בתקופה זו נבדקים, בין היתר, מצבו הכלכלי של היחיד, הכנסותיו והוצאותיו, החובות, הנכסים, התנהלותו ועמידתו בחובות ההליך.
דוח ממצאי הבדיקה
הנאמן מגבש דוח המבוסס על הבדיקות שנערכו. דוח זה משמש תשתית עובדתית משמעותית לגיבוש המשך הליך השיקום הכלכלי.
צו לשיקום כלכלי
בהמשך עשוי להינתן צו לשיקום כלכלי הקובע את התנאים שיחולו על היחיד, לרבות לפי העניין תשלומים, תקופת תשלומים והוראות ביחס לנכסים.
עמידה בתכנית ובחובות ההליך
במהלך תקופת השיקום נדרשת עמידה בתנאים שנקבעו. לקראת סיום התקופה נבחנת, בין היתר, עמידתו של היחיד בתנאי הצו.
הפטר
כאשר מתקיימים התנאים הנדרשים ואין מניעה לכך, ההליך עשוי להסתיים בהפטר ממיתרת החובות שעליהם חל ההפטר.
זהו השלב שאליו מתכוונים רבים כשהם מחפשים "מחיקת חובות".האם אפשר לבצע מחיקת חובות מהר?
אין מסלול קסם שמבטיח "מחיקת חובות מהירה". הליך חדלות פירעון מתנהל בהתאם לשלבים, למועדים ולהחלטות שניתנות בתיק.
עם זאת, חשוב להבחין בין ניסיון "לקצר הליכים" לבין התנהלות מסודרת שמונעת עיכובים, ובין אלה לבין מקרים שבהם לאחר שכבר נקבעה תכנית לשיקום כלכלי ניתן לבחון הקדמה של תשלומי התכנית.
לאורך ההליך נבחנים, בין היתר, שיתוף הפעולה של היחיד, הגשת הדיווחים, עמידה בתשלומים ומיצוי פוטנציאל ההשתכרות. מחדלים ואי־שיתוף פעולה עלולים להשפיע על התקדמות ההליך ואף לסכן את המשכו.
תכנית שיקום ל־48 חודשים – הקדמת התשלומים והפטר
לצד הכלל שלפיו הליך חדלות פירעון אינו "מסלול מהיר למחיקת חובות", קיימים מקרים שבהם לאחר שכבר ניתן צו לשיקום כלכלי ניתן לבחון אפשרות להקדמת תשלומי התכנית, בהתאם להוראות הדין ולנסיבות המקרה.
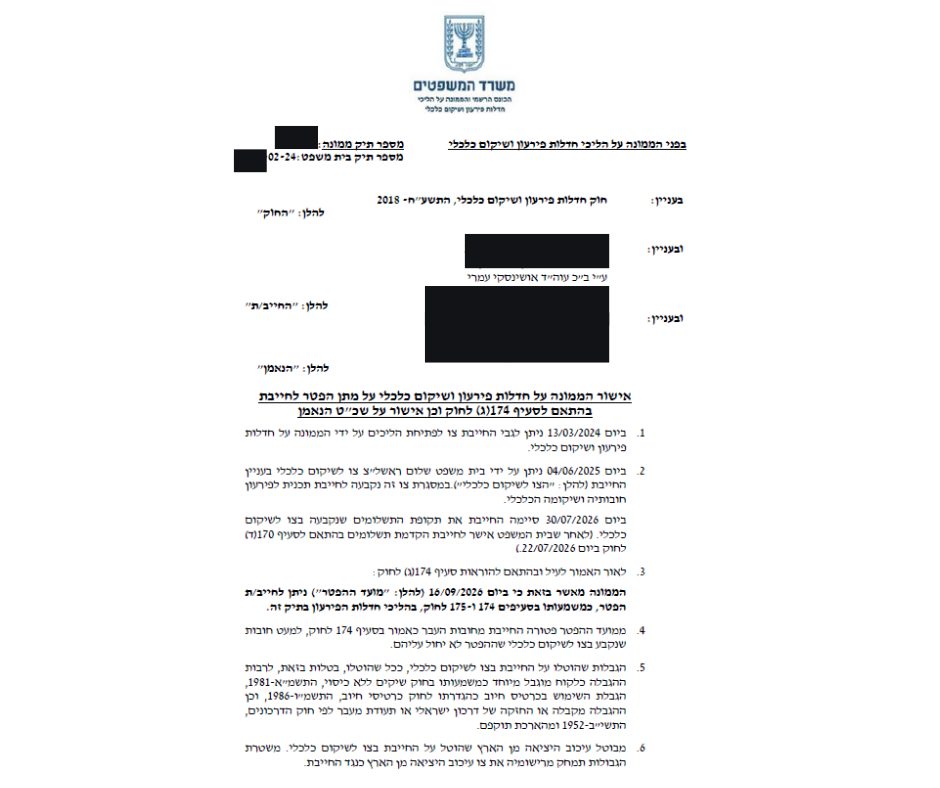
החלטה מתיק שבו ייצג משרדנו. פרטים מזהים הושחרו.
מה קרה בתיק?
במסגרת ההליך נקבעה ליחיד תכנית לשיקום כלכלי לתקופה של 48 חודשים.
בהמשך הוגשה בקשה להקדמת תשלומי תכנית השיקום. לאחר בחינת הבקשה והנסיבות אושרה הקדמת התשלומים, וההליך הסתיים בקבלת הפטר.
הקדמת תשלומים אינה "קיצור דרך" אוטומטי למחיקת חובות. מדובר באפשרות משפטית שעשויה להתאים במקרים מסוימים לאחר שנקבעה תכנית שיקום, בהתאם לתנאי הדין, לנסיבות התיק ולהחלטה שתינתן.
יש להיזהר מהבטחות ל"מחיקת חובות מהירה". במקרים המתאימים ניתן לבחון אפשרויות משפטיות שעשויות להשפיע על משך ההליך, אולם הדבר תלוי בשלב שבו נמצא ההליך, בתנאים שנקבעו, בהתנהלות היחיד ובנסיבותיו של התיק.
מה בודקים במהלך הליך מחיקת החובות?
הליך חדלות פירעון אינו מבוסס רק על השאלה "כמה כסף חייבים". הבדיקה רחבה יותר ומבקשת ליצור תמונה של מצבו הכלכלי והתנהלותו של היחיד.
המשמעות המעשית היא שהפטר אינו נקבע רק לפי סכום החובות. שני אנשים עם אותו היקף חובות עשויים להגיע לתוצאות שונות בהתאם לנסיבותיהם הכלכליות והמשפטיות.
איך נראה סוף ההליך? מקרה נוסף ממשרדנו

מקרה ממשרדנו · הפטר מחובות
חובות של כ־140,000 ₪ שהסתיימו בהפטר
משרדנו ייצג לקוחה שנקלעה לחובות בסכום כולל של כ־140,000 ₪, אשר התנהלו נגדה במסגרת ההוצאה לפועל.
לאחר בחינת מצבה הכלכלי, היקף החובות ויכולת ההחזר שלה, נמצא כי המסלול המתאים עבורה הוא הליך חדלות פירעון בחובות בסכומים נמוכים, המתנהל בפני רשם ההוצאה לפועל.
הלקוחה התנהלה במסגרת ההליך, עמדה בדרישות ובתשלומים שנקבעו ושיתפה פעולה עם הגורמים הממונים עליו.
המקרה ממחיש את המשמעות המעשית של הביטוי "מחיקת חובות": לא מחיקה בלחיצת כפתור, אלא הליך משפטי שבמקרה המתאים יכול להסתיים בהפטר.
מחיקת חובות בהוצאה לפועל – מה הכוונה?
בחלק מהליכי חדלות הפירעון של יחידים, בהתאם לסכום החובות ולתנאים הקבועים בדין, ההליך מתנהל בפני רשם ההוצאה לפועל.
גם כאן חשוב להבחין: לא מדובר בבקשה רגילה בתיק הוצאה לפועל ש"מוחקת" את החוב, אלא בהליך חדלות פירעון המתנהל במסגרת המנגנון שנקבע בחוק.
מהו צו הפטר?
צו הפטר הוא אחד המושגים המרכזיים שצריך להכיר כאשר מדברים על "מחיקת חובות".
במקרים המתאימים, הפטר פוטר את היחיד מחובות עבר שעליהם חל ההפטר, בהתאם להוראות החוק ולצו שניתן בעניינו.
לכן כאשר אדם אומר "אני רוצה למחוק את החובות", השאלה המשפטית האמיתית היא בדרך כלל: האם קיים מסלול שבסופו ניתן יהיה לקבל הפטר, ומה יידרש מהיחיד בדרך לשם.
האם כל החובות נמחקים בהפטר?
לא בהכרח. עצם קבלת ההפטר אינה אומרת שכל חוב מכל סוג נעלם.
קיימים חובות שהדין קובע לגביהם הוראות מיוחדות, ויש לבחון אילו חובות נכללו בהליך ועל אילו מהם חל ההפטר שניתן.
לא מסתפקים בסכום הכולל של החובות
יש למפות את סוגי החובות והנושים ולבדוק אם קיימים, בין היתר, חובות מזונות, קנסות, חובות שנוצרו במרמה או חובות אחרים שלגביהם חלות הוראות מיוחדות.
האם אפשר למחוק חובות לבנקים ולחברות אשראי?
חובות לבנקים, חברות אשראי וגופים פיננסיים נפוצים אצל יחידים המתמודדים עם חדלות פירעון.
במקרים המתאימים חובות אלה עשויים להיכלל בהליך, ובהמשך עשוי לחול עליהם הפטר בהתאם להוראות הדין.
עם זאת, העובדה שחוב יכול להיכלל בהליך אינה אומרת בהכרח שחדלות פירעון היא האפשרות המתאימה ביותר. לפני פתיחת ההליך כדאי לבחון גם את החלופות.
מתי חדלות פירעון אינה הפתרון הנכון?
לא כל אדם עם חובות צריך לפתוח בהליך חדלות פירעון. לעיתים קיימת יכולת לפרוע חלק משמעותי מהחובות, קיימים נכסים שיש להביא בחשבון, או שניתן להגיע לפתרון אחר.
הסדר פרטני
משא ומתן עם נושה מסוים בניסיון להגיע להסכמה ביחס לחוב.
הסדר כולל
גיבוש פתרון מול מספר נושים בהתאם למצב הכלכלי וליכולת התשלום.
צו תשלומים
פריסת החוב לתשלומים במסגרת הליכי ההוצאה לפועל.
איחוד תיקים
ריכוז מספר תיקי הוצאה לפועל למסגרת תשלום אחת, במקרים המתאימים.
המסלול הנכון נקבע לאחר שמבינים את כל התמונה: גובה החובות, מספר הנושים, ההכנסה הפנויה, הנכסים, תיקי ההוצאה לפועל הפעילים והאפשרויות המעשיות להסדרת החובות.
שאלות נפוצות על מחיקת חובות והפטר
האם יש בישראל הליך שנקרא "מחיקת חובות"?
לא בשם הזה. "מחיקת חובות" הוא ביטוי נפוץ בציבור. המונח המשפטי הרלוונטי במקרים רבים הוא הפטר, שיכול להינתן במסגרת הליך חדלות פירעון ושיקום כלכלי.
איך מתבצע הליך מחיקת חובות?
כאשר הכוונה היא להליך חדלות פירעון, ההליך כולל בין היתר הגשת בקשה, מתן צו פתיחת הליכים, תקופת בדיקה, גיבוש התשתית להמשך השיקום, צו לשיקום כלכלי ובמקרים המתאימים – הפטר.
איך מוחקים חובות מהר?
אין הליך אוטומטי שמבטיח מחיקת חובות מהירה. יש לעמוד בשלבים ובדרישות ההליך. התנהלות מסודרת, הגשת המידע הנדרש, עמידה בתשלומים ושיתוף פעולה עשויים למנוע מחדלים ועיכובים שנובעים מהתנהלות היחיד. במקרים המתאימים ולאחר שנקבעה תכנית שיקום, ניתן גם לבחון אם מתקיימים התנאים להקדמת תשלומי התכנית.
האם אפשר לסיים תכנית שיקום מוקדם יותר?
במקרים מסוימים ניתן לבחון בקשה להקדמת תשלומי תכנית השיקום. אין מדובר בזכות אוטומטית, והאפשרות תלויה בהוראות הדין, בנסיבות התיק ובהחלטה שתינתן. במקרה המתואר במאמר אושרה הקדמת התשלומים והיחיד קיבל הפטר.
כמה זמן לוקח למחוק חובות?
אין תשובה אחת שמתאימה לכל תיק. משך ההליך תלוי במסלול, בנסיבות היחיד, בבדיקות הנדרשות, בתכנית השיקום שנקבעת ובהתנהלות במהלך ההליך.
האם אפשר לקבל הפטר מחובות בהוצאה לפועל?
במקרים המתאימים הליך חדלות פירעון של יחיד עשוי להתנהל בפני רשם ההוצאה לפועל ולהסתיים בהפטר בהתאם לדין.
האם אפשר למחוק חובות של 140,000 ₪?
סכום החובות לבדו אינו קובע את התוצאה. יש לבחון את כלל הנתונים של היחיד. במקרה המתואר במאמר, לקוחה שיוצגה על ידי משרדנו עם חובות של כ־140,000 ₪ השלימה את ההליך וקיבלה הפטר.
האם כל מי שנכנס לחדלות פירעון מקבל הפטר?
לא. הפטר אינו תוצאה אוטומטית של עצם פתיחת ההליך. נבחנים נסיבות המקרה, הוראות הדין, העמידה בחובות ההליך והתנאים שנקבעו בעניינו של היחיד.
מה קורה אם לא עומדים בתנאי ההליך?
מחדלים במהלך ההליך עלולים להיות בעלי השלכות. בהתאם לנסיבות, עשויים להישקל שינויים בתנאי ההליך, דחיית ההפטר, הארכת תקופת התשלומים ואף ביטול ההליך.
לסיכום – "מחיקת חובות" היא התוצאה, לא שם ההליך
מי שמחפש "איך מוחקים חובות" או "איך לבצע מחיקת חובות מהר" מחפש בדרך כלל דרך לצאת ממצב כלכלי שכבר הפך קשה לניהול.
אבל מבחינה משפטית, אין כפתור או הליך עצמאי בשם "מחיקת חובות". אחד המסלולים המרכזיים שעשויים להביא לשחרור מיתרת החובות הוא הליך חדלות פירעון ושיקום כלכלי, שבמקרים המתאימים עשוי להסתיים בצו הפטר.
לפני פתיחת ההליך חשוב להבין לא רק כמה חובות קיימים, אלא גם מהן ההכנסות, האם קיימים נכסים, אילו הליכים כבר מתנהלים, מהם סוגי החובות והאם קיימת חלופה מתאימה יותר.
המטרה אינה לבחור את ההליך שנשמע הכי מהיר – אלא את המסלול שמתאים לתמונה הכלכלית והמשפטית של היחיד.
מתמודדים עם חובות? מתחילים בבדיקת התמונה המלאה.
לפני פתיחת הליך חדלות פירעון כדאי להבין את היקף החובות, מצב תיקי ההוצאה לפועל, ההכנסות וההוצאות, הנכסים והאפשרויות הקיימות להסדרת החוב.
עו"ד עמרי אושינסקי מייצג חייבים בהליכי חדלות פירעון, הוצאה לפועל והסדרי חוב. ניתן לפנות למשרד לצורך בחינת המקרה והמסלולים המשפטיים האפשריים.
המידע במאמר הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי. המונח "מחיקת חובות" משמש במאמר בהתאם לשפה המקובלת בציבור ובמנועי החיפוש; אין מדובר בשם של הליך משפטי עצמאי. התאמת הליך חדלות פירעון, האפשרות לקבלת הפטר, האפשרות להקדמת תשלומים והיקף החובות שעליהם יחול ההפטר תלויים בנסיבותיו של כל מקרה ובהוראות הדין. התוצאות המתוארות במקרים ממשרדנו מבוססות על נסיבותיהם הפרטניות ואינן מבטיחות תוצאה דומה במקרים אחרים.
תגובה אחת